Fret aérien africain : la croissance de la demande masque de réelles contraintes de capacité au premier semestre 2026
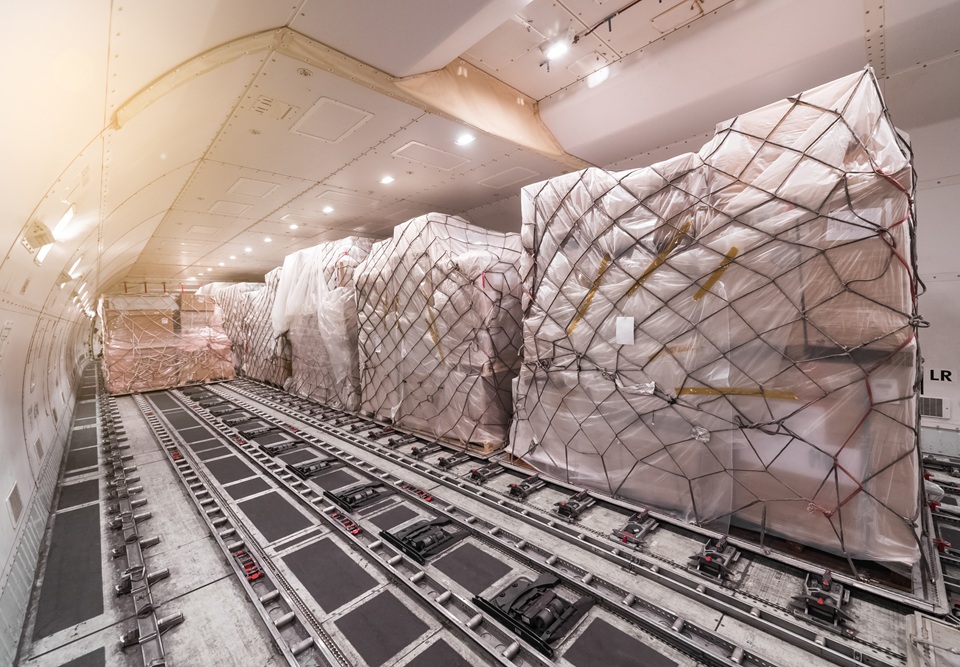
Au terme du mois de juin 2026, les transporteurs aériens africains enregistrent une hausse de 4,7 % de la demande de fret aérien sur un an. Portée par la solidité du corridor Asie-Afrique, cette progression s’inscrit dans un marché mondial dynamique (+8,5 %). Toutefois, la contraction des capacités de transport sur le continent reflète des arbitrages de flotte serrés et un déficit persistant d’infrastructures cargo dédiées.
Une croissance portée par l’axe Asie-Afrique et un marché mondial vigoureux
Les données sectorielles publiées par l’Association du transport aérien international (IATA) confirment la résilience du fret aérien africain à la mi-2026. Avec une progression de la demande de 4,7 % en juin (mesurée en tonnes-kilomètres de fret, CTK) par rapport à juin 2025, le continent participe à la dynamique globale du marché mondial (+8,5 %). À l’échelle internationale, l’activité a été tirée par les besoins d’expéditions urgentes et les flux de produits technologiques à haute valeur ajoutée, notamment en Amérique du Nord (+13,1 %) et en Asie-Pacifique (+7,9 %).
Au cœur du dispositif africain, le corridor commercial avec l’Asie continue de jouer son rôle de moteur. En affichant une hausse de 0,9 % des volumes transportés en juin, l’axe Asie-Afrique signe son douzième mois consécutif de croissance positive. Cette continuité reflète l’ancrage structurel des échanges de biens de consommation et d’équipements industriels en provenance des hubs asiatiques vers les marchés émergents du continent.
                  DYNAMIQUE SECTORIELLE (JUIN 2026 / JUIN 2025)

 [Marché Mondial]   Demande (CTK) : +8,5 %  │  Capacité (ACTK) : +4,4 %
 ───────────────────────────────────────────────────────────────────
 [Afrique]          Demande (CTK) : +4,7 %  │  Capacité (ACTK) : -7,1 %
Déficit de capacité et optimisation du coefficient de charge
La spécificité du marché africain réside dans le décalage observé entre l’augmentation des volumes et l’offre disponible. Contrairement aux autres régions du globe où les capacités ont progressé (+4,4 % à l’échelle mondiale), les compagnies aériennes africaines ont enregistré une réduction de 7,1 % de leurs capacités de transport (ACTK).
Cette contraction des capacités — fréquemment liée au redéploiement d’avions passagers ou à la rareté de flottes cargo (freighters) dédiées — a contraint les opérateurs à optimiser le remplissage de leurs soutes. Par conséquent, le coefficient de charge (load factor) africain a progressé de 5,4 points sur un an pour s’établir à 48,1 %, dépassant la moyenne mondiale (46,9 %).
Facteurs macroéconomiques et structure des coûts d’exploitation
L’activité du fret aérien a bénéficié d’un environnement macroéconomique globalement favorable, marqué par une expansion de 5,2 % du commerce mondial sur un an. Sur le plan opérationnel, la détente mensuelle de 20 % des prix du kérosène a offert une marge d’oxygène temporaire aux compagnies aériennes.
Néanmoins, l’équation financière demeure sous tension pour les transporteurs : le coût du carburant d’aviation reste supérieur de 45,8 % à son niveau de juin 2025. Pour les compagnies africaines, dont la facture pétrolière représente une part disproportionnée des coûts d’exploitation en raison des surcoûts d’approvisionnement locaux et des contraintes devises, cette volatilité ralentit l’expansion de nouveaux services réguliers.
Perspectives : arbitrage de flotte et valorisation de la ZLECAf
L’amélioration des coefficients de charge démontre une rentabilité accrue par vol effectué, mais le déficit de capacité pose un risque de saturation sur les routes clés. Pour capter la valeur ajoutée des flux transfrontaliers dans le cadre du déploiement de la Zone de libre-échange continentale africaine (ZLECAf), les acteurs publics et privés devront répondre à trois enjeux prioritaires :
-
Conversion et leasing de flottes cargo : Accélérer l’acquisition ou la conversion d’avions moyen-courriers (Passenger-to-Freighter – P2F) adaptés aux réseaux intra-africains.
-
Modernisation des infrastructures au sol : Développer des terminaux fret sécurisés, des chaînes du froid automatisées pour les produits pharmaceutiques et horticoles, et réduire les délais de dédouanement aéroportuaire.
-
Harmonisation des droits de trafic : Tirer parti du Marché unique du transport aérien africain (MUTAA/SAATM) pour fluidifier les droits de 5ème liberté sur le segment cargo.
Si le second semestre 2026 s’ouvre sur des perspectives d’activité solides, l’exposition aux facteurs géopolitiques mondiaux — notamment l’évolution des barrières douanières et l’instabilité des routes commerciales internationales — invite les compagnies africaines à diversifier leurs liaisons régionales pour stabiliser leurs revenus fret.